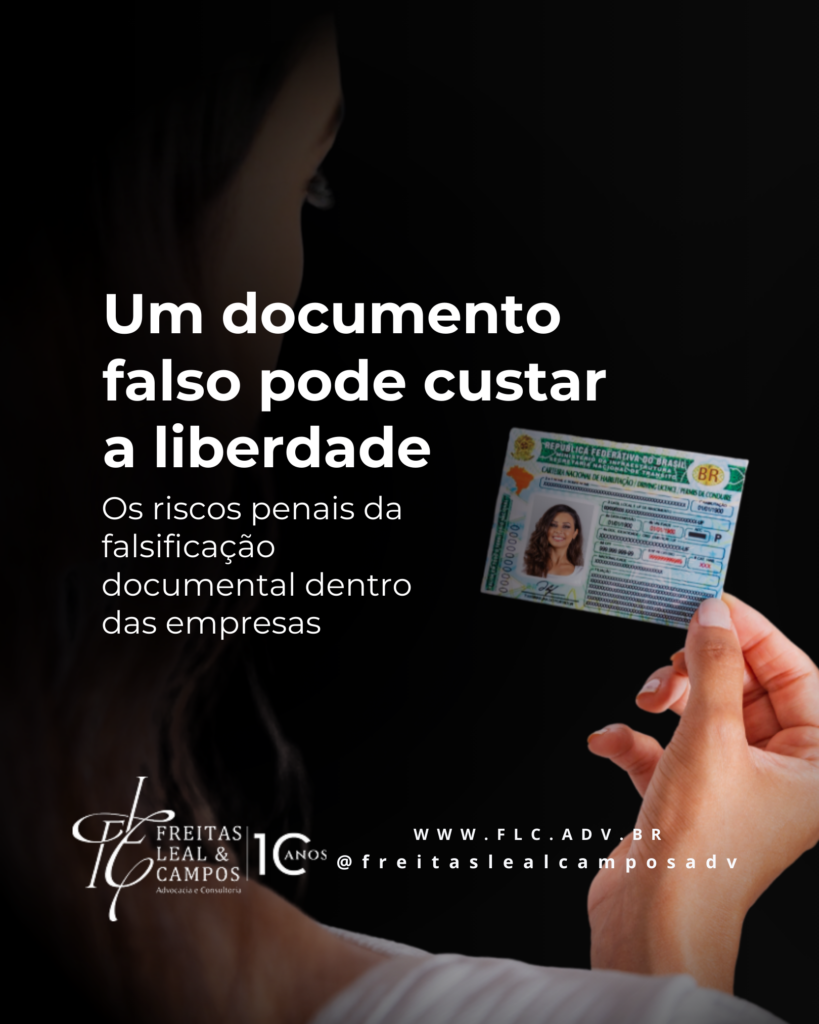
No mundo empresarial, as empresas e gestores são expostos a diversos documentos, online ou físicos. Esse grande fluxo de documentos deve ser analisado com cautela, uma vez que há processos de falsificações presentes, o que se configura como infração penal.
Segundo o art. 298 do Código Penal (CP), podem ocorrer dois tipos de falsificação: a falsificação material, onde o documento é falsificado, sendo criado para parecer autêntico; e a falsificação ideológica, que acontece quando o documento é verdadeiro, mas seu conteúdo foi alterado, ou seja, contém informações falsas. Independentemente da origem do documento, público ou particular, sua falsificação compromete toda a empresa, uma vez que pode desencadear consequências penais severas para sócios, diretores e até terceiros envolvidos. A mera tentativa de falsificação já pode trazer prejuízos para a empresa.
Vale ressaltar que o sócio pode ser responsabilizado criminalmente por falsificação de documentos praticada na empresa, mesmo sem ser autor do crime. Basta a comprovação de que o sócio teve ciência, participou ou se beneficiou do crime para que já seja qualificado como partícipe. No CP, art. 304, “Fazer uso de qualquer dos papéis falsificados ou alterados, a que se referem os arts. 297 a 302”, a pena é igual à pena da falsificação. Dessa maneira, a tentativa, falsificação e utilização do documento fraudado/alterado se enquadram como condutas ilegais.
Diante disso, é fundamental que as empresas adotem mecanismos de controle, prevenção e auditoria documental, a fim de evitar qualquer envolvimento, direto ou indireto, com práticas fraudulentas. A responsabilidade penal corporativa é severa e pode atingir até mesmo aqueles que não praticaram diretamente o ato, mas dele tiveram ciência ou se beneficiaram.